Info Detak.co | Rabu, 30 September 2026


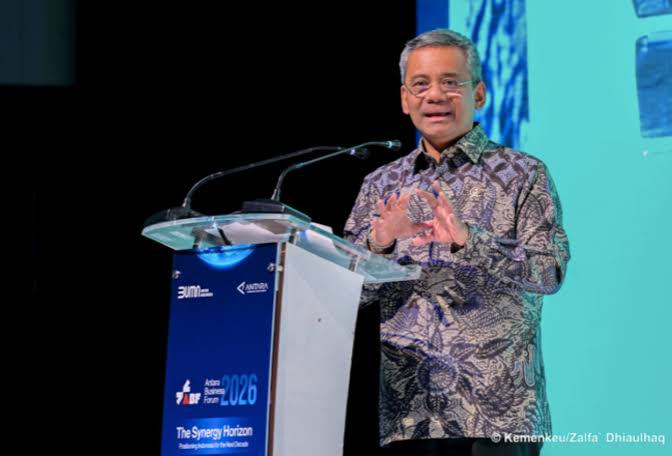
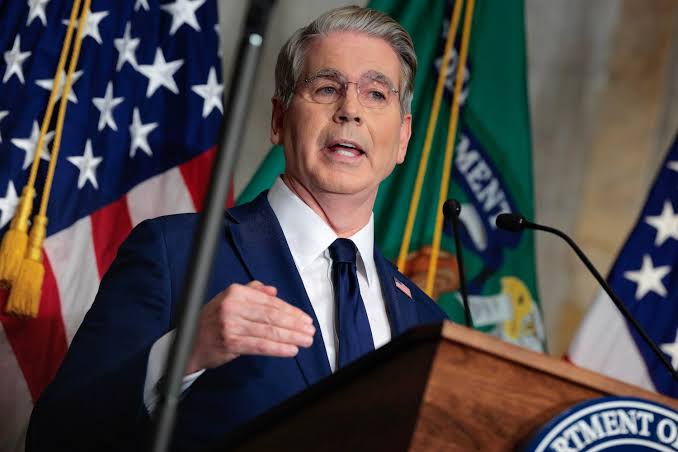
Menteri Keuangan, Suahasil Nazara.
JAKARTA - Menteri Keuangan, Suahasil Nazara, memberikan klarifikasi mengenai wewenang pemeriksaan dan audit khusus terhadap proses pengembalian kelebihan pembayaran pajak (restitusi) sebagaimana diatur dalam Undang-Undang Anggaran Pendapatan dan Belanja Negara (UU APBN) 2027.
Pada Pasal 37 UU APBN 2027, ditegaskan bahwa guna mengoptimalkan penerimaan negara, Menteri Keuangan memiliki wewenang untuk menggelar pemeriksaan serta audit penerimaan negara, termasuk tindakan audit khusus dalam mekanisme pengembalian restitusi pajak.
Suahasil menjelaskan bahwa pasal tersebut merupakan bagian integral dari tata kelola tata administrasi restitusi di Direktorat Jenderal Pajak (DJP) demi menjamin seluruh proses berjalan akuntabel dan sesuai regulasi.
"Pemerintah akan menghormati seluruh hak wajib pajak yang mengajukan restitusi... Namun pada saat yang bersamaan kita juga ingin memastikan kepatuhannya mengenai faktur, kepatuhannya mengenai transaksi, kepatuhannya mengenai hubungan antar wajib pajak yang harus di-establish dalam rangka mendapatkan restitusi tersebut," tegas Suahasil di Gedung DPR RI, Jakarta, Selasa (29/9/2026).
Poin Utama Pengawasan Restitusi Pajak
Kemenkeu menggarisbawahi beberapa aspek utama yang menjadi fokus pengawasan dalam pengajuan restitusi oleh wajib pajak:
-
Pemeriksaan Kepatuhan Dokumen: Memastikan keabsahan faktur pajak, transparansi riwayat transaksi, serta hubungan kewajaran bisnis antar wajib pajak.
-
Dukungan Sektor Prioritas Ekonomi: Pengelolaan restitusi tetap mempertimbangkan dinamika ekonomi nasional. Pemerintah memberikan perhatian dan kemudahan dukungan bagi industri padat karya serta industri berorientasi ekspor.
-
Penciptaan Lapangan Kerja: Pemenuhan hak restitusi bagi sektor ekspor dan padat karya dinilai krusial untuk menjaga kelangsungan operasional industri dan penyerapan tenaga kerja.