Info Detak.co | Rabu, 11 November 2026


Oleh : Slamet Sugianto
Filantropi di Persimpangan Efisiensi dan Keberlanjutan
Lembaga filantropi Islam menghadapi tantangan manajemen yang semakin kompleks. Di satu sisi, tuntutan masyarakat terhadap transparansi, akuntabilitas, dan efektivitas penyaluran dana semakin tinggi. Di sisi lain, lembaga harus menjaga kapasitas penghimpunan, mempertahankan kualitas pelayanan, serta memastikan keberlanjutan program sosial dan wakaf dalam situasi ekonomi yang tidak selalu stabil.
Dalam konteks tersebut, efisiensi sumber daya manusia (SDM) tidak semestinya dipahami sebagai agenda pemangkasan biaya semata. Efisiensi harus menjadi bagian dari transformasi organisasi yang lebih mendasar, yakni bagaimana sumber daya yang tersedia menghasilkan manfaat sosial, ekonomi, dan spiritual secara optimal.
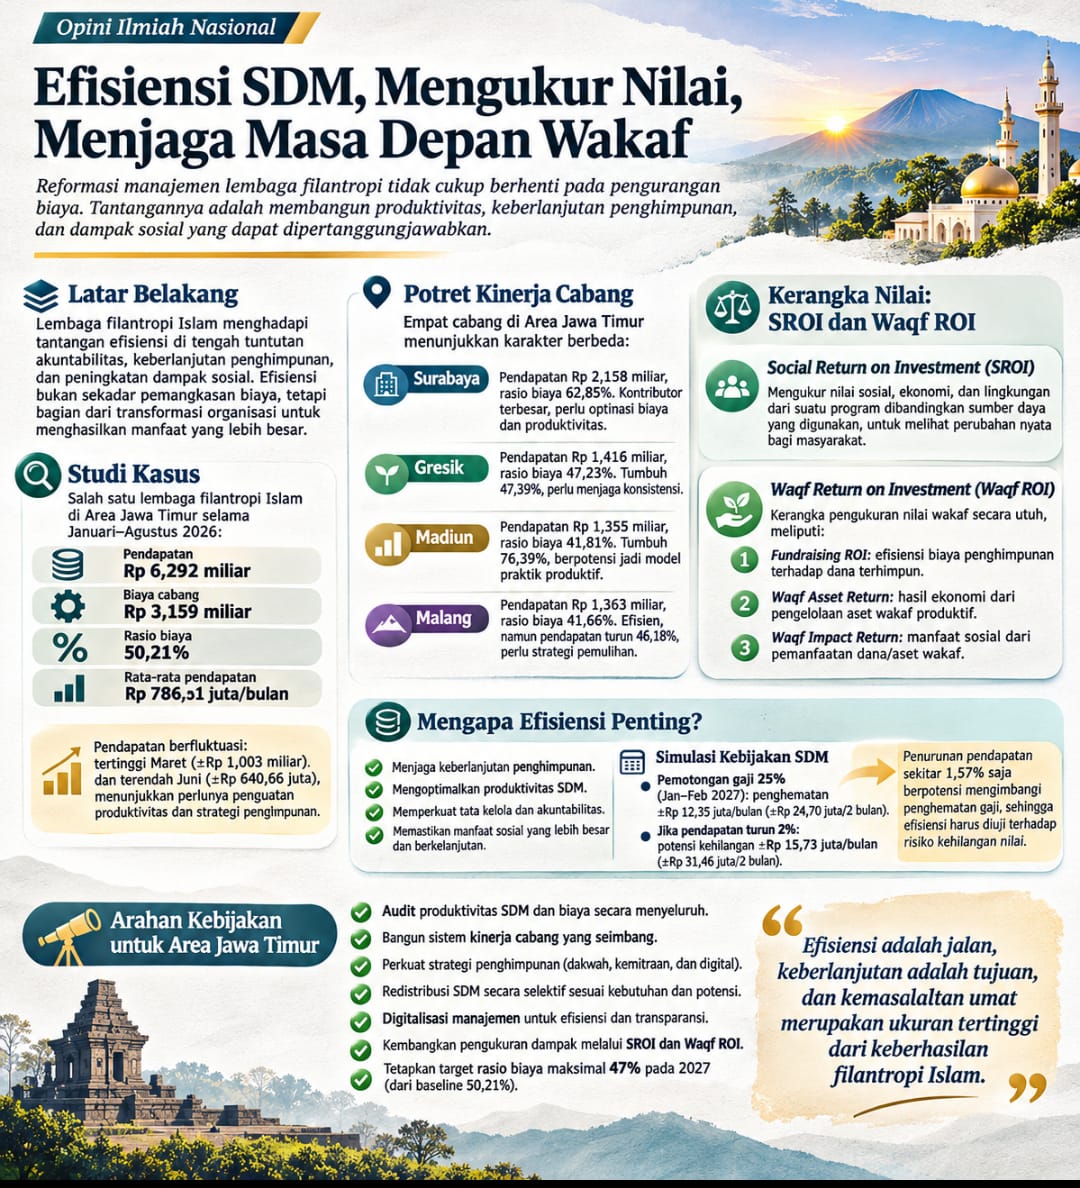
Salah satu kasus yang relevan untuk membaca persoalan tersebut adalah kinerja salah satu lembaga filantropi Islam di Area Jawa Timur selama Januari–Agustus 2026. Data pendapatan dan biaya operasional pada periode tersebut memberikan gambaran empiris mengenai tantangan produktivitas, struktur biaya, ketimpangan kinerja cabang, serta kebutuhan pembaruan tata kelola.
Kasus ini menarik bukan semata karena persoalan angka, melainkan karena memperlihatkan dilema klasik organisasi nirlaba: bagaimana menjaga keberlangsungan institusi tanpa kehilangan orientasi pada misi sosial dan amanah umat.
Membaca Kinerja dari Data
Selama Januari–Agustus 2026, pendapatan Area Jawa Timur tercatat sekitar Rp6,292 miliar, sementara biaya operasional cabang mencapai Rp3,159 miliar. Dengan demikian, rasio biaya terhadap pendapatan berada pada kisaran 50,21 persen.
Secara aritmetis, terdapat selisih sekitar Rp3,133 miliar antara pendapatan dan biaya operasional cabang. Namun, angka tersebut tidak dapat langsung diperlakukan sebagai laba bersih. Interpretasinya harus mempertimbangkan komponen biaya lain, alokasi program, dana terikat, biaya kantor pusat, kewajiban organisasi, serta karakteristik dana filantropi yang tidak seluruhnya bebas digunakan.
Rata-rata pendapatan bulanan selama delapan bulan mencapai sekitar Rp786,51 juta. Sementara itu, rata-rata biaya operasional cabang berada pada kisaran Rp394,93 juta per bulan.
Dinamika pendapatan menunjukkan bahwa performa penghimpunan tidak berlangsung secara linear. Maret menjadi salah satu titik tertinggi dengan pendapatan sekitar Rp1,003 miliar. Pada Juni, pendapatan turun menjadi sekitar Rp640,66 juta, kemudian mengalami pemulihan pada Juli sebelum kembali melemah pada Agustus.
Fluktuasi ini memperlihatkan bahwa kemampuan organisasi mempertahankan pendapatan tidak hanya ditentukan oleh struktur biaya. Faktor momentum penghimpunan, aktivitas lapangan, produktivitas SDM, relasi donatur, kampanye digital, dan konsistensi pelaksanaan program juga berpengaruh terhadap hasil.
Karena itu, penilaian efisiensi yang hanya menggunakan rasio biaya berpotensi menghasilkan kesimpulan yang tidak lengkap. Organisasi dengan biaya rendah belum tentu produktif apabila pendapatan dan dampak sosialnya juga menurun.
Ketimpangan Kinerja Antarcabang
Analisis antarcabang menunjukkan bahwa struktur biaya dan perkembangan pendapatan memiliki karakteristik berbeda.
Surabaya mencatat pendapatan sekitar Rp2,158 miliar, dengan rasio biaya terhadap pendapatan mencapai 62,85 persen. Kontribusi pendapatan Surabaya terhadap keseluruhan Area Jawa Timur sekitar 34,31 persen, sedangkan kontribusinya terhadap biaya mencapai sekitar 42,94 persen.
Angka tersebut memperlihatkan bahwa Surabaya memiliki posisi strategis sebagai kontributor pendapatan terbesar, tetapi sekaligus menghadapi tekanan biaya relatif tinggi. Situasi ini perlu ditelaah lebih dalam melalui analisis produktivitas SDM, biaya akuisisi donatur, efektivitas kegiatan lapangan, dan pemanfaatan sumber daya operasional.
Gresik mencatat pendapatan sekitar Rp1,416 miliar dengan rasio biaya 47,23 persen. Perkembangan pendapatan Januari–Agustus menunjukkan pertumbuhan sekitar 47,39 persen. Capaian tersebut memberikan indikasi bahwa peningkatan penghimpunan dapat berjalan bersamaan dengan struktur biaya yang relatif lebih terkendali.
Madiun memperoleh pendapatan sekitar Rp1,355 miliar dengan rasio biaya 41,81 persen. Pertumbuhan pendapatan Januari–Agustus mencapai sekitar 76,39 persen. Kinerja ini menunjukkan potensi pengembangan yang perlu dipertahankan melalui penguatan kapasitas penghimpunan, produktivitas tim, dan kesinambungan hubungan dengan donatur.
Malang mencatat pendapatan sekitar Rp1,363 miliar dengan rasio biaya 41,66 persen. Akan tetapi, pendapatan Agustus dibandingkan Januari mengalami penurunan sekitar 46,18 persen. Kondisi tersebut menjadi pengingat bahwa rasio biaya yang relatif rendah tidak otomatis menunjukkan kesehatan organisasi apabila pendapatan mengalami pelemahan signifikan.
Keempat cabang tersebut memperlihatkan bahwa kebijakan efisiensi tidak dapat diseragamkan. Surabaya membutuhkan pembenahan struktur biaya dan peningkatan produktivitas, Gresik dan Madiun membutuhkan strategi mempertahankan pertumbuhan, sedangkan Malang membutuhkan diagnosis atas penurunan pendapatan dan pemulihan kapasitas penghimpunan.
Efisiensi Bukan Sekadar Pemangkasan
Dalam teori ekonomi, efisiensi dapat dibedakan menjadi efisiensi teknis dan efisiensi alokatif.
Efisiensi teknis berkaitan dengan kemampuan organisasi menghasilkan keluaran maksimal dari sumber daya yang tersedia. Efisiensi alokatif berkaitan dengan ketepatan penggunaan sumber daya untuk menghasilkan kombinasi keluaran yang paling sesuai dengan tujuan organisasi.
Dalam lembaga filantropi, kedua konsep tersebut memiliki relevansi langsung. Efisiensi teknis dapat dilihat dari produktivitas tenaga penghimpun, jumlah kegiatan yang menghasilkan kontribusi nyata, kecepatan pelayanan donatur, serta kemampuan mengoptimalkan teknologi.
Efisiensi alokatif dapat dilihat dari ketepatan penempatan SDM, pembagian wilayah kerja, pengalokasian anggaran, dan penentuan program prioritas berdasarkan kebutuhan serta potensi dampaknya.
Dengan demikian, pengurangan pegawai tanpa memperbaiki proses kerja belum tentu menghasilkan efisiensi. Sebaliknya, organisasi dapat mengalami peningkatan efisiensi melalui redistribusi SDM, digitalisasi proses, penyederhanaan birokrasi, penguatan kompetensi, serta pengurangan aktivitas yang tidak memberikan nilai tambah.
Pendekatan ini sejalan dengan konsep Data Envelopment Analysis (DEA), yang digunakan untuk menilai efisiensi relatif unit organisasi dengan membandingkan input dan output. Dalam konteks Area Jawa Timur, cabang dapat dianalisis berdasarkan input berupa biaya operasional, jumlah SDM, dan sumber daya pendukung, serta output berupa pendapatan penghimpunan, jumlah donatur aktif, aktivitas pelayanan, dan capaian program.
Namun, DEA tidak dapat digunakan hanya dengan membandingkan pendapatan dan biaya secara sederhana. Pemilihan indikator, konsistensi data, kesetaraan karakteristik cabang, serta penentuan output sosial perlu dirancang secara cermat.
SDM sebagai Modal Strategis
Teori Human Capital menempatkan manusia sebagai modal produktif yang nilainya dapat meningkat melalui pendidikan, pelatihan, pengalaman, dan pengembangan kompetensi.
Dalam lembaga filantropi, SDM bukan sekadar komponen pengeluaran. Mereka merupakan penghubung antara amanah donatur, kebutuhan masyarakat, dan keberhasilan program. Karena itu, kebijakan SDM yang hanya berorientasi pada penurunan nominal biaya berisiko menghilangkan kapasitas organisasi yang justru sulit dibangun kembali.
Pendekatan Resource-Based View juga menegaskan bahwa keunggulan organisasi dapat bersumber dari kemampuan internal yang bernilai, sulit ditiru, dan tidak mudah digantikan. Relasi donatur, kompetensi komunikasi dakwah, kemampuan membangun kepercayaan, serta pengalaman mengelola program merupakan aset organisasi yang tidak selalu tercermin dalam laporan keuangan.
Di sinilah pentingnya membedakan antara SDM yang produktif, SDM yang belum optimal, dan fungsi yang memang mengalami kelebihan kapasitas. Evaluasi harus berbasis kinerja, bukan sekadar jumlah personel atau besaran gaji.
Pengukuran produktivitas dapat dilakukan melalui indikator yang relevan, seperti pendapatan per SDM, jumlah donatur aktif yang dikelola, tingkat retensi donatur, jumlah safari dakwah, jumlah presentasi, tingkat konversi kegiatan menjadi penghimpunan, serta kualitas pelayanan dan kepatuhan terhadap prosedur.
Indikator tersebut perlu dibaca secara proporsional. Pendapatan per SDM, misalnya, tidak boleh menjadi satu-satunya ukuran karena sebagian fungsi organisasi berperan dalam administrasi, teknologi, pengendalian internal, pelayanan, dan pengelolaan program yang tidak secara langsung menghasilkan penghimpunan.
Menimbang Simulasi Pengurangan Biaya SDM
Data biaya payroll selama Januari–Agustus 2026 tercatat sekitar Rp395,23 juta, atau rata-rata Rp49,40 juta per bulan.
Apabila digunakan sebagai basis simulasi, pengurangan payroll sebesar 25 persen akan menghasilkan potensi penghematan sekitar Rp12,35 juta per bulan. Untuk dua bulan, nilai nominalnya mencapai Rp24,70 juta.
Namun, simulasi tersebut hanya berlaku apabila keseluruhan payroll yang digunakan memang merupakan komponen biaya yang dapat disesuaikan, tanpa memperhitungkan kewajiban ketenagakerjaan, perubahan struktur personel, kompensasi, maupun dampak terhadap produktivitas.
Angka ini juga perlu direkonsiliasi dengan payroll reguler, tenaga harian, komponen insentif, serta pembayaran lain yang mungkin belum tercakup dalam basis perhitungan.
Di sisi lain, penurunan pendapatan sebesar 2 persen dari rata-rata bulanan Rp786,51 juta setara dengan sekitar Rp15,73 juta per bulan. Dalam dua bulan, potensi penurunan tersebut mencapai Rp31,46 juta.
Perbandingan sederhana ini menunjukkan bahwa penurunan pendapatan sekitar 1,57 persen selama dua bulan secara nominal dapat mengimbangi penghematan payroll dua bulan sebesar Rp24,70 juta.
Meskipun demikian, hubungan tersebut bukan merupakan perhitungan laba-rugi bersih. Penurunan pendapatan dapat memengaruhi biaya variabel, sementara pengurangan payroll juga dapat berdampak terhadap kemampuan penghimpunan. Analisis yang lebih tepat harus memasukkan perubahan biaya, produktivitas, dan pendapatan secara simultan.
Pesan strategisnya jelas: penghematan biaya tidak boleh dibayar dengan kehilangan kapasitas penghimpunan. Jika pengurangan SDM menurunkan pendapatan lebih besar daripada penghematan yang diperoleh, kebijakan tersebut justru memperburuk posisi keuangan organisasi.
Membangun Rasio Biaya yang Sehat
Rasio biaya terhadap pendapatan sebesar 50,21 persen pada periode Januari–Agustus 2026 dapat dijadikan titik awal untuk membangun target efisiensi tahun berikutnya.
Sebagai usulan kebijakan internal, rasio biaya maksimal 47 persen pada 2027 dapat dipertimbangkan sebagai sasaran perbaikan. Target tersebut bukan standar universal lembaga filantropi, melainkan benchmark manajerial yang perlu diuji berdasarkan kapasitas organisasi, karakteristik cabang, dan kebutuhan program.
Penetapan target harus mempertimbangkan bahwa biaya yang terlalu rendah juga dapat menimbulkan risiko. Organisasi membutuhkan investasi pada SDM, teknologi, pengembangan donatur, pengawasan, dan pelayanan agar tetap mampu menjalankan amanah secara berkelanjutan.
Karena itu, rasio biaya sebaiknya diposisikan sebagai indikator peringatan dan pengendalian, bukan sebagai tujuan akhir. Ukuran keberhasilan yang lebih komprehensif adalah kemampuan organisasi menjaga pendapatan, mengendalikan biaya, meningkatkan produktivitas, dan menghasilkan dampak sosial yang terukur secara bersamaan.
SROI: Mengukur Nilai yang Tidak Tercermin dalam Pendapatan
Salah satu kelemahan pengelolaan filantropi adalah kecenderungan menilai keberhasilan hanya berdasarkan jumlah dana yang dihimpun atau jumlah bantuan yang disalurkan.
Padahal, nilai filantropi jauh melampaui transaksi finansial. Program dapat menghasilkan perubahan dalam akses pendidikan, kesehatan, kesejahteraan keluarga, pemberdayaan ekonomi, kualitas lingkungan, maupun penguatan spiritual masyarakat.
Konsep Social Return on Investment (SROI) menawarkan pendekatan untuk mengukur nilai sosial, ekonomi, dan lingkungan yang dihasilkan suatu program dibandingkan dengan sumber daya yang digunakan.
SROI tidak sekadar menghitung jumlah penerima manfaat. Pendekatan ini berusaha memahami perubahan yang benar-benar terjadi, mengidentifikasi kontribusi program terhadap perubahan tersebut, serta memperhitungkan faktor-faktor lain yang turut memengaruhi hasil.
Dalam penerapannya, organisasi perlu mengidentifikasi pemangku kepentingan, merumuskan perubahan yang relevan, menentukan indikator outcome, mengumpulkan bukti, dan menilai sejauh mana perubahan dapat dikaitkan dengan intervensi program.
Apabila outcome dinilai menggunakan pendekatan moneter, proses monetisasi harus dilakukan secara hati-hati. Nilai sosial tidak selalu dapat direduksi menjadi rupiah, dan tidak semua perubahan memiliki proksi finansial yang valid.
SROI juga membutuhkan transparansi terhadap asumsi, potensi perubahan yang tetap terjadi tanpa program, kontribusi pihak lain, serta kemungkinan dampak yang berkurang seiring waktu.
Dengan demikian, SROI bukan alat untuk memperbesar klaim dampak, melainkan instrumen untuk memperkuat akuntabilitas dan pembelajaran organisasi.
Waqf ROI: Mengukur Produktivitas dan Dampak Wakaf
Dalam pengelolaan wakaf, pengukuran nilai tidak cukup berhenti pada penghimpunan dan penyaluran. Wakaf memiliki karakteristik khusus karena aset pokoknya harus dijaga, sementara manfaatnya diharapkan terus mengalir dalam jangka panjang.
Karena itu, diperlukan pendekatan pengukuran yang membedakan antara produktivitas aset wakaf, efektivitas penghimpunan, dan dampak sosial yang dihasilkan.
Waqf ROI dapat dikembangkan sebagai kerangka pengukuran manajerial yang mengintegrasikan tiga dimensi.
Pertama, Fundraising ROI, yaitu kemampuan aktivitas penghimpunan menghasilkan dana dibandingkan dengan biaya penghimpunan. Indikator ini dapat membantu menilai efisiensi kampanye, kegiatan lapangan, dan kanal digital. Namun, biaya penghimpunan harus dihitung secara konsisten, termasuk biaya SDM, teknologi, komunikasi, dan dukungan operasional yang relevan.
Kedua, Waqf Asset Return, yaitu hasil bersih yang diperoleh dari pengelolaan aset wakaf produktif dibandingkan dengan nilai aset produktif yang dikelola. Indikator ini relevan untuk menilai kemampuan aset menghasilkan manfaat, dengan tetap memperhatikan risiko, biaya pemeliharaan, prinsip syariah, dan perlindungan terhadap pokok wakaf.
Ketiga, Waqf Impact Return, yaitu pengukuran manfaat sosial dan perubahan yang dihasilkan dari pemanfaatan wakaf dibandingkan dengan sumber daya yang digunakan. Dimensi ini dapat dikembangkan dengan pendekatan SROI, indikator outcome, serta evaluasi dampak yang sesuai dengan karakteristik program.
Perlu ditegaskan bahwa Waqf ROI dalam kerangka ini merupakan usulan pendekatan pengukuran manajerial, bukan suatu standar universal yang telah disepakati seluruh lembaga wakaf. Pengembangannya memerlukan definisi indikator, metodologi, tata kelola data, dan mekanisme verifikasi yang konsisten.
Pengukuran tersebut juga harus selaras dengan prinsip syariah, terutama dalam menjaga pokok wakaf, memastikan peruntukan sesuai ikrar, serta mempertahankan amanah dan transparansi pengelolaan.
Maqashid Syariah sebagai Orientasi Nilai
Filantropi Islam tidak dapat sepenuhnya dijelaskan melalui logika efisiensi ekonomi. Ia memiliki dimensi amanah, ibadah, solidaritas, dan kemaslahatan yang menjadi fondasi keberadaannya.
Perspektif maqashid syariah memberikan kerangka untuk menilai apakah pengelolaan sumber daya benar-benar menghasilkan kemaslahatan. Program filantropi dapat berkontribusi pada perlindungan agama, jiwa, akal, keturunan, dan harta melalui berbagai bentuk pelayanan sosial dan pemberdayaan masyarakat.
Dalam kerangka tersebut, efisiensi menjadi instrumen untuk memperbesar manfaat, bukan tujuan yang berdiri sendiri.
Penghematan yang mengurangi akses masyarakat terhadap layanan esensial, melemahkan kapasitas dakwah, atau menghilangkan keberlanjutan program tidak dapat dianggap sebagai keberhasilan apabila bertentangan dengan tujuan kemaslahatan.
Sebaliknya, penggunaan sumber daya yang lebih tepat, peningkatan kualitas pelayanan, dan penguatan tata kelola dapat menjadi bentuk tanggung jawab terhadap amanah umat.
Tata Kelola dan Akuntabilitas
Efisiensi juga berkaitan erat dengan kualitas tata kelola organisasi.
Teori Stakeholder mengingatkan bahwa organisasi tidak hanya bertanggung jawab kepada pengelola internal, tetapi juga kepada donatur, penerima manfaat, mitra, regulator, dan masyarakat luas.
Sementara itu, perspektif Principal-Agent menunjukkan pentingnya mekanisme pengawasan ketika pemilik amanah atau pemberi dana tidak memiliki akses langsung terhadap seluruh keputusan pengelolaan.
Dalam lembaga filantropi, kondisi tersebut menuntut penguatan sistem pelaporan, pengendalian internal, pemisahan kewenangan, transparansi penggunaan dana, dan evaluasi kinerja yang objektif.
Data pendapatan, biaya, produktivitas SDM, serta dampak program perlu diintegrasikan dalam satu sistem pengambilan keputusan. Setiap cabang harus memiliki laporan yang dapat dibandingkan, tetapi tetap memperhitungkan karakteristik wilayah dan jenis kegiatan.
Kebijakan efisiensi juga harus disertai dokumentasi keputusan, analisis risiko, dan mekanisme evaluasi. Hal ini penting agar perubahan struktur organisasi tidak semata-mata didorong oleh tekanan jangka pendek, melainkan berdasarkan pertimbangan strategis yang dapat dipertanggungjawabkan.
Agenda Transformasi Area Jawa Timur
Berdasarkan pembacaan data dan kerangka analisis tersebut, transformasi pengelolaan Area Jawa Timur dapat diarahkan pada beberapa agenda utama.
Pertama, melakukan audit produktivitas SDM dan biaya secara menyeluruh. Audit tidak hanya menghitung jumlah personel dan nominal payroll, tetapi juga mengidentifikasi fungsi, beban kerja, kapasitas penghimpunan, kualitas pelayanan, dan kontribusi terhadap program.
Kedua, membangun sistem pengukuran kinerja cabang yang seimbang. Indikator perlu mencakup pendapatan, rasio biaya, produktivitas SDM, jumlah donatur aktif, retensi donatur, aktivitas penghimpunan, kualitas pelayanan, serta capaian dampak program.
Ketiga, memperkuat strategi penghimpunan melalui kombinasi safari dakwah, presentasi kelembagaan, kemitraan, kampanye digital, dan pengembangan relasi donatur. Setiap kanal harus dievaluasi berdasarkan biaya, hasil, kualitas hubungan, serta potensi keberlanjutan.
Keempat, melakukan redistribusi SDM secara selektif. Penempatan personel perlu mengikuti kebutuhan cabang, potensi penghimpunan, dan kapasitas pelayanan. Pengurangan atau perubahan struktur harus didasarkan pada analisis fungsi dan produktivitas, bukan semata-mata pada target penghematan.
Kelima, memperkuat digitalisasi sistem manajemen. Teknologi dapat membantu mengurangi pekerjaan administratif berulang, memperbaiki kualitas data, mempercepat pelayanan donatur, dan meningkatkan transparansi. Namun, digitalisasi harus diikuti penguatan kompetensi dan tata kelola data.
Keenam, mengembangkan sistem pengukuran dampak melalui SROI dan kerangka Waqf ROI yang sesuai dengan karakteristik lembaga. Pengukuran ini perlu menjadi bagian dari evaluasi program, bukan sekadar materi promosi atau laporan publikasi.
Ketujuh, menetapkan target efisiensi secara bertahap. Sasaran rasio biaya maksimal 47 persen pada 2027 dapat digunakan sebagai target awal yang dievaluasi secara berkala. Keberhasilan tidak hanya diukur dari pencapaian rasio, tetapi juga dari stabilitas pendapatan, kualitas pelayanan, produktivitas, dan dampak sosial.
Dari Efisiensi Menuju Keberlanjutan
Transformasi lembaga filantropi Islam membutuhkan perubahan cara pandang. Organisasi tidak cukup hanya bertanya berapa besar dana yang dihimpun, berapa biaya yang dikeluarkan, atau berapa banyak personel yang dimiliki. Pertanyaan yang lebih mendasar adalah seberapa besar manfaat yang dihasilkan dari setiap sumber daya yang dipercayakan kepadanya.
Kasus salah satu lembaga filantropi Islam di Area Jawa Timur menunjukkan bahwa persoalan efisiensi memiliki dimensi yang saling berkaitan. Rasio biaya, produktivitas SDM, ketahanan penghimpunan, tata kelola, dan dampak sosial tidak dapat dipisahkan dalam pengambilan keputusan strategis.
Pengurangan biaya mungkin diperlukan, tetapi harus ditempatkan dalam kerangka transformasi organisasi. Efisiensi yang sehat bukanlah efisiensi yang sekadar mengurangi pengeluaran, melainkan efisiensi yang meningkatkan kapasitas organisasi untuk menghasilkan manfaat lebih besar dengan sumber daya yang tepat.
SROI dan Waqf ROI dapat menjadi instrumen penting untuk memperluas perspektif keberhasilan dari ukuran finansial menuju ukuran nilai dan dampak. Keduanya tidak menggantikan laporan keuangan, tetapi melengkapinya dengan informasi mengenai perubahan yang dihasilkan bagi masyarakat dan keberlanjutan manfaat wakaf.
Pada akhirnya, masa depan filantropi Islam tidak hanya ditentukan oleh besarnya penghimpunan, melainkan oleh kemampuan menjaga amanah, mengelola sumber daya secara profesional, membangun kepercayaan publik, dan memastikan bahwa setiap rupiah yang dipercayakan menghasilkan kemaslahatan yang semakin luas.
Efisiensi adalah jalan, keberlanjutan adalah tujuan, dan kemaslahatan umat merupakan ukuran tertinggi dari keberhasilan filantropi Islam.