Info Detak.co | Selasa, 13 Oktober 2026


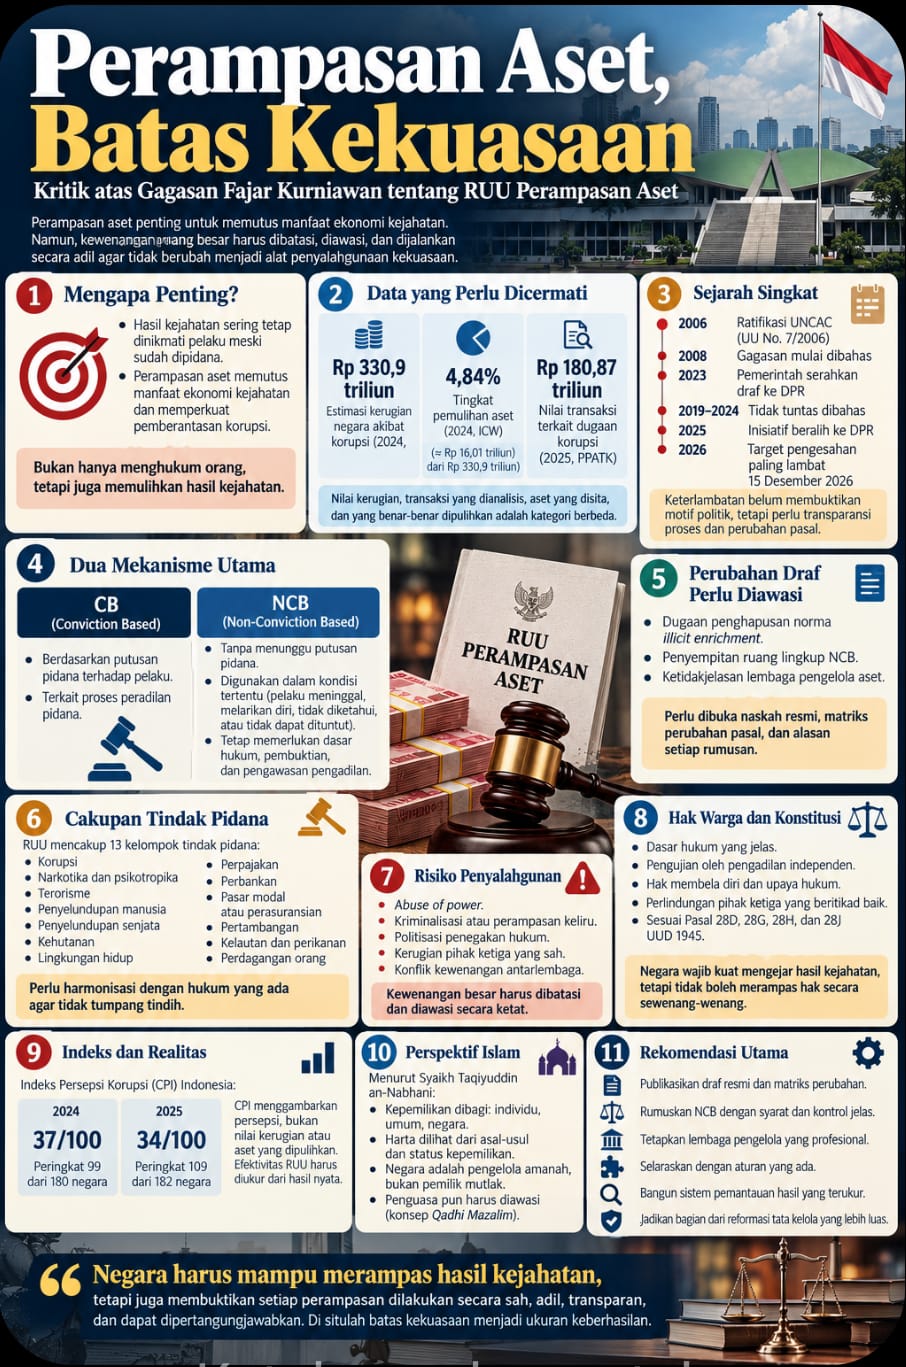
Catatan Kritis atas Gagasan Fajar Kurniawan, Analis Senior Pusat Kajian dan Analisis Data (PKAD)
Oleh : Slamet Sugianto
Pemberantasan korupsi tidak cukup dengan memenjarakan pelaku. Negara juga harus mampu menelusuri, membekukan, merampas, dan memulihkan aset yang berasal dari kejahatan. Namun, ketika negara diberi kewenangan merampas harta tanpa terlebih dahulu menjatuhkan pidana kepada pemiliknya, persoalan yang muncul bukan hanya efektivitas pemberantasan korupsi, melainkan juga batas kekuasaan dan perlindungan hak warga negara.
Di titik inilah Rancangan Undang-Undang (RUU) Perampasan Aset perlu dibahas secara jernih. Gagasan yang disoroti Fajar Kurniawan, Analis Senior Pusat Kajian dan Analisis Data (PKAD), mengangkat persoalan penting mengenai pemulihan aset hasil kejahatan. Namun, urgensi pemberantasan korupsi tidak boleh membuat perdebatan berhenti pada pertanyaan apakah negara membutuhkan undang-undang tersebut. Pertanyaan yang lebih mendasar adalah bagaimana memastikan instrumen itu efektif, adil, konstitusional, dan tidak berubah menjadi alat penyalahgunaan kekuasaan.
Antara Harapan dan Risiko
Secara prinsip, perampasan aset merupakan instrumen penting untuk memutus manfaat ekonomi kejahatan. Pemidanaan pelaku tanpa pemulihan hasil kejahatan dapat menyisakan ketimpangan: pelaku mungkin menjalani hukuman, tetapi kekayaan yang diperoleh secara melawan hukum tetap dinikmati melalui keluarga, perusahaan, nominee, atau jaringan bisnis.
Karena itu, RUU Perampasan Aset patut dipandang sebagai bagian dari pembenahan sistem antikorupsi, bukan sebagai solusi tunggal. Korupsi tidak hanya terjadi karena aset hasil kejahatan sulit dirampas, tetapi juga karena lemahnya pengawasan, konflik kepentingan, mahalnya biaya politik, rendahnya transparansi pengadaan, serta belum optimalnya penindakan terhadap jaringan yang memungkinkan korupsi berlangsung.
Perampasan aset akan kehilangan daya transformasinya apabila negara hanya mengejar harta setelah kejahatan terjadi, tanpa membenahi sistem yang memungkinkan kejahatan tersebut tumbuh. Keberhasilan kebijakan tidak semestinya diukur dari banyaknya aset yang disita, tetapi dari kemampuan memulihkan kerugian, memutus jaringan kejahatan, dan mencegah pengulangan.
Risiko lain tidak dapat diabaikan. Kewenangan perampasan yang dirumuskan terlalu luas, standar pembuktian yang kabur, atau pengawasan yang lemah berpotensi melahirkan kesewenang-wenangan. Aset yang sah dapat ikut terseret, hak pihak ketiga dapat dirugikan, dan instrumen hukum yang dirancang untuk memberantas korupsi berpotensi digunakan dalam konflik bisnis atau persaingan politik.
Dengan demikian, efektivitas dan perlindungan hak bukan dua kepentingan yang harus dipertentangkan. Keduanya justru menjadi syarat bagi legitimasi perampasan aset.
Sejarah yang Berulang
Gagasan perampasan aset bukan perkara baru. Upaya membangun instrumen ini telah dibicarakan sejak lama, termasuk melalui inisiatif yang dikaitkan dengan Pusat Pelaporan dan Analisis Transaksi Keuangan (PPATK) sejak 2008. Indonesia juga meratifikasi United Nations Convention against Corruption (UNCAC) melalui Undang-Undang Nomor 7 Tahun 2006.
Pada Mei 2023, pemerintah menyampaikan rancangan beserta dokumen pendukung kepada DPR. Namun, pembahasan pada periode DPR 2019–2024 tidak menghasilkan pengesahan. Pada 2025, DPR kemudian mengambil inisiatif legislasi. Pembahasan rancangan yang menjadi inisiatif DPR berlangsung pada 2026, dengan target pengesahan yang diberitakan ditetapkan paling lambat 15 Desember 2026.
Perkembangan tersebut menunjukkan bahwa persoalan RUU Perampasan Aset tidak semata-mata berkaitan dengan substansi hukum. Ada pula persoalan prioritas politik, kesinambungan legislasi, dan kemampuan lembaga negara menerjemahkan komitmen pemberantasan korupsi menjadi aturan operasional.
Meski demikian, lamanya proses legislasi tidak dengan sendirinya membuktikan adanya kesengajaan melindungi koruptor. Kesimpulan demikian membutuhkan bukti mengenai proses, keputusan, dan kepentingan yang bekerja di baliknya. Kritik yang kuat justru harus membedakan fakta keterlambatan, dugaan motif politik, dan bukti yang dapat diverifikasi.
Pada tahap pembahasan berikutnya, pemerintah dan DPR perlu membuka naskah resmi, daftar inventarisasi masalah, serta matriks perubahan antardraf. Publik tidak cukup diberi tahu bahwa rancangan sedang dibahas. Publik berhak mengetahui ketentuan apa yang berubah, mengapa perubahan itu dilakukan, dan siapa yang bertanggung jawab atas rumusan akhirnya.
Membaca Data Korupsi
Urgensi pemulihan aset sering diperkuat dengan angka kerugian negara yang besar. Dalam tulisan yang menjadi objek kritik, disebutkan data Indonesia Corruption Watch (ICW) untuk 2024 berupa kerugian negara sekitar Rp330,9 triliun, dengan angka pemulihan sebesar 4,84 persen. Tulisan itu juga menyebut 364 kasus yang dipantau, 48 kasus yang menggunakan Pasal 18 Undang-Undang Pemberantasan Tindak Pidana Korupsi, serta lima kasus yang menggunakan instrumen tindak pidana pencucian uang.
Angka-angka tersebut penting, tetapi harus dibaca secara hati-hati. Jika 48 dan lima kasus menggunakan penyebut 364 kasus yang sama, proporsinya masing-masing sekitar 13,19 persen dan 1,37 persen. Perhitungan ini hanya menunjukkan proporsi dari sampel yang disebutkan, bukan otomatis menggambarkan seluruh penanganan korupsi di Indonesia.
Demikian pula angka pemulihan 4,84 persen. Jika angka itu diterapkan langsung terhadap Rp330,9 triliun, hasil matematisnya sekitar Rp16,01 triliun. Akan tetapi, hasil tersebut tidak boleh dinyatakan sebagai jumlah aset yang benar-benar berhasil dipulihkan sebelum dipastikan bahwa angka 4,84 persen menggunakan Rp330,9 triliun sebagai penyebut dan mengukur kategori pemulihan yang sama. Kerugian yang dihitung, tuntutan uang pengganti, aset yang disita, dan uang yang akhirnya masuk ke kas negara merupakan kategori berbeda.
Data PPATK juga perlu dipahami berdasarkan jenis dan periode pengukurannya. Dalam laporan capaian 2025, PPATK menyebut telah menghasilkan 1.540 produk intelijen keuangan. Sebanyak 373 produk berkaitan dengan dugaan korupsi, sementara nilai transaksi yang dianalisis dalam konteks tersebut disebut mencapai Rp180,87 triliun. PPATK juga melaporkan puluhan juta laporan dalam berbagai kategori, termasuk 183.281 laporan transaksi keuangan mencurigakan pada 2025.
Angka transaksi yang dianalisis tidak identik dengan kerugian negara yang terbukti. Transaksi dapat mencakup perpindahan dana, perputaran berulang, transaksi yang belum terbukti melanggar hukum, atau nilai yang memerlukan penyelidikan lebih lanjut. Produk intelijen juga bukan putusan pengadilan.
Dalam pembaruan periode 2025 hingga semester I 2026, angka indikasi transaksi terkait dugaan korupsi disebut mencapai Rp195,77 triliun, yang terdiri atas Rp180,87 triliun pada 2025 dan Rp14,90 triliun pada semester I 2026. Perbedaan periode dan definisi harus diperhatikan sebelum angka tersebut dibandingkan dengan statistik kerugian negara.
Tulisan yang dikritik juga memuat angka transaksi terkait narkotika Rp7,72 triliun, kejahatan perbankan Rp25,15 triliun, transaksi terkait pertambangan sekitar Rp684,71 triliun, serta estimasi kerugian akibat kejahatan perikanan Rp101 triliun per tahun. Angka-angka ini perlu ditelusuri ke publikasi primer, berikut periode, cakupan, metode perhitungan, dan definisi yang digunakan. Nilai transaksi, nilai ekonomi kegiatan yang dicurigai, dan kerugian negara tidak boleh dipertukarkan seolah-olah mempunyai makna yang sama.
Kritik berbasis data tidak cukup mengumpulkan angka besar. Ia harus menjelaskan apa yang diukur, siapa yang mengukur, bagaimana metode pengukurannya, dan apa yang dapat disimpulkan dari angka tersebut. Tanpa disiplin ini, data justru dapat menghasilkan kesimpulan kebijakan yang berlebihan.
Aset Bukan Sekadar Angka
Pengukuran keberhasilan perampasan aset harus membedakan setidaknya lima tahap: aset yang teridentifikasi, aset yang dibekukan, aset yang dirampas berdasarkan putusan atau mekanisme hukum yang sah, aset yang berhasil dipulihkan, dan aset yang benar-benar disetorkan atau dimanfaatkan untuk kepentingan publik.
Perbedaan itu bukan sekadar urusan administrasi. Aset yang dibekukan belum tentu terbukti berasal dari kejahatan. Aset yang dirampas belum tentu langsung dapat diuangkan. Nilai aset juga dapat turun karena biaya penyimpanan, sengketa kepemilikan, kerusakan, atau keterlambatan pengelolaan.
Karena itu, evaluasi kebijakan perlu mencakup nilai bersih aset yang dipulihkan, waktu yang dibutuhkan, biaya pengelolaan, keberhasilan penelusuran pemilik manfaat, jumlah sengketa, dan proporsi aset yang akhirnya dikembalikan kepada negara atau korban.
Di samping itu, pengembalian aset harus memperhatikan hak korban dan pihak ketiga yang beritikad baik. Tidak semua orang yang memiliki hubungan keluarga, hubungan bisnis, atau hubungan administratif dengan tersangka otomatis mengetahui atau terlibat dalam tindak pidana.
Dengan ukuran yang tepat, publik dapat menilai apakah undang-undang baru benar-benar memperbaiki pemulihan aset atau hanya memperluas kewenangan penyitaan tanpa hasil yang sebanding.
NCB dan CB: Dua Jalan
Perdebatan utama RUU Perampasan Aset berkaitan dengan dua mekanisme, yaitu conviction-based forfeiture (CB) dan non-conviction-based forfeiture (NCB).
CB menghubungkan perampasan aset dengan pemidanaan melalui proses peradilan pidana. Adapun NCB memungkinkan proses perampasan terhadap aset tertentu tanpa harus menunggu putusan pemidanaan terhadap seseorang, sepanjang syarat hukum dan perlindungan prosedural yang ditentukan terpenuhi.
NCB dapat relevan ketika pelaku meninggal dunia, melarikan diri, tidak dapat dihadirkan, atau terdapat hambatan hukum lain yang membuat pemidanaan tidak dapat dilaksanakan. Akan tetapi, NCB tidak boleh dimaknai sebagai jalan pintas untuk menghindari pembuktian.
Indonesia telah terikat pada UNCAC. Pasal 54 ayat (1) huruf c mendorong negara peserta mempertimbangkan langkah yang diperlukan untuk memungkinkan perampasan harta tanpa pemidanaan dalam keadaan yang sesuai, misalnya ketika pelaku tidak dapat dituntut karena meninggal dunia, melarikan diri, atau tidak hadir, serta dalam kasus lain yang relevan. Rumusan ini bukan perintah untuk menghapus seluruh jaminan proses hukum, melainkan dasar bagi negara untuk mengembangkan mekanisme yang efektif sesuai sistem hukumnya.
Sementara itu, Pasal 20 UNCAC membahas illicit enrichment atau peningkatan kekayaan secara tidak sah oleh pejabat publik secara sengaja, apabila unsur-unsur yang ditentukan terpenuhi. Ketentuan ini tidak otomatis berarti setiap kenaikan kekayaan yang tidak dapat dijelaskan harus langsung dianggap sebagai tindak pidana. Penerapannya tetap memerlukan pengaturan yang jelas dan kesesuaian dengan prinsip dasar sistem hukum nasional.
Dengan demikian, pertanyaan pokoknya bukan apakah NCB boleh ada, melainkan bagaimana mekanisme tersebut dirancang: siapa yang mengajukan permohonan, bukti apa yang diperlukan, pengadilan mana yang berwenang, bagaimana pemilik aset diberi kesempatan membela diri, dan bagaimana putusan dapat diuji melalui upaya hukum.
NCB yang terukur dapat memperkuat pemulihan aset. NCB yang kabur justru dapat menciptakan ketidakpastian hukum.
Draf yang Perlu Diuji
Dalam kritik terhadap rancangan DPR, muncul tiga persoalan penting. Pertama, dugaan penghilangan atau perubahan ketentuan mengenai illicit enrichment. Kedua, dugaan penyempitan penerapan NCB hanya pada kondisi tertentu, seperti pelaku meninggal dunia, melarikan diri, sakit permanen, atau perkara tidak dapat diadili. Ketiga, belum jelasnya desain lembaga yang akan mengelola aset hasil perampasan.
Ketiga persoalan ini layak menjadi bahan uji publik. Namun, penilaian final harus didasarkan pada perbandingan naskah resmi pemerintah tahun 2023 dan naskah resmi DPR tahun 2026. Tanpa matriks perbandingan pasal demi pasal, klaim mengenai penghapusan, penyempitan, atau pelemahan norma belum cukup untuk dijadikan kesimpulan definitif.
Jika ketentuan illicit enrichment dihapus atau diubah, DPR perlu menjelaskan dasar hukumnya dan konsekuensi terhadap kemampuan negara membuktikan serta menindak kekayaan yang tidak sebanding dengan penghasilan sah pejabat publik. Jika NCB dipersempit, perlu dijelaskan apakah pembatasan itu dimaksudkan untuk menjaga hak warga atau justru berpotensi meninggalkan celah pemulihan aset.
Sebaliknya, apabila NCB dirumuskan terlalu luas, negara juga wajib menjelaskan pagar pengamannya. Keseimbangan ini tidak dapat dicapai hanya melalui slogan pemberantasan korupsi ataupun kekhawatiran abstrak terhadap penyalahgunaan kewenangan. Ia membutuhkan rumusan pasal, argumentasi hukum, dan pengujian terhadap skenario konkret.
Hukum yang Beririsan
RUU Perampasan Aset tidak berada dalam ruang kosong. Indonesia telah memiliki Undang-Undang Pemberantasan Tindak Pidana Korupsi, Undang-Undang Tindak Pidana Pencucian Uang, hukum acara pidana, serta berbagai ketentuan sektoral yang memungkinkan penyitaan, perampasan, uang pengganti, dan pemulihan aset dalam kondisi tertentu.
Karena itu, pembentuk undang-undang harus menjelaskan masalah hukum apa yang belum dapat diselesaikan oleh aturan yang ada. Apakah kendalanya terletak pada penelusuran aset lintas negara, pembuktian hubungan antara aset dan tindak pidana, pemilik manfaat yang disamarkan, perbedaan kewenangan lembaga, atau lambatnya proses pengadilan?
Jawaban atas pertanyaan tersebut akan menentukan desain undang-undang. Jika masalah utamanya adalah koordinasi, penambahan kewenangan tanpa pembagian tanggung jawab yang jelas dapat memperbesar tumpang tindih. Jika persoalannya adalah aset yang dialihkan kepada pihak lain, aturan mengenai pemilik manfaat, transaksi semu, dan perlindungan pihak ketiga harus dirumuskan secara rinci.
RUU yang baik tidak sekadar menambah instrumen hukum, tetapi menyatukan mekanisme yang selama ini terfragmentasi. Harmonisasi diperlukan agar aturan baru tidak menciptakan konflik norma, forum yang saling tumpang tindih, atau ketidakpastian mengenai lembaga yang berwenang.
Hak Warga, Batas Negara
Perampasan aset berkaitan langsung dengan jaminan konstitusional. Pasal 28D ayat (1) UUD 1945 menjamin pengakuan, perlindungan, dan kepastian hukum yang adil. Pasal 28G ayat (1) melindungi diri pribadi, keluarga, kehormatan, martabat, dan harta benda. Pasal 28H ayat (4) menyatakan bahwa setiap orang berhak mempunyai hak milik pribadi dan hak milik tersebut tidak boleh diambil alih secara sewenang-wenang oleh siapa pun.
Pada saat yang sama, Pasal 28J membuka ruang pembatasan hak melalui undang-undang untuk tujuan yang sah dan dalam kerangka penghormatan terhadap hak orang lain serta ketertiban yang demokratis. Artinya, hak milik bukan perlindungan bagi hasil kejahatan, tetapi kewenangan negara untuk merampas juga bukan kewenangan tanpa batas.
Perlu dibedakan antara pembekuan sementara untuk mencegah aset dialihkan, penyitaan sebagai bagian dari proses hukum, dan perampasan yang berakibat pada hilangnya hak atas aset. Setiap tahap memiliki konsekuensi berbeda dan membutuhkan dasar, prosedur, serta pengawasan yang sesuai.
Perlindungan pihak ketiga juga harus menjadi perhatian. Apabila suatu aset dimiliki bersama, dijaminkan kepada kreditur, diwariskan, atau dialihkan melalui transaksi yang sah, proses hukum perlu menyediakan mekanisme bagi pihak yang merasa dirugikan untuk mengajukan keberatan.
Pengadilan harus menjadi pusat pengujian legalitas, bukan sekadar formalitas untuk mengesahkan tindakan administratif. Pemilik aset perlu memperoleh pemberitahuan yang memadai, akses terhadap dasar permohonan, kesempatan mengajukan bukti, serta akses terhadap upaya hukum. Pengecualian terhadap pemberitahuan sebelum tindakan tertentu mungkin diperlukan untuk mencegah penghilangan aset, tetapi harus dibatasi dan segera diikuti pengujian yudisial.
Prinsip dasarnya sederhana: negara harus kuat menghadapi koruptor, tetapi tidak boleh lemah dalam menaati hukum.
Indeks dan Realitas Korupsi
Indeks Persepsi Korupsi atau Corruption Perceptions Index (CPI) dapat membantu menggambarkan persepsi terhadap korupsi sektor publik, tetapi bukan alat ukur langsung mengenai jumlah aset yang dapat dipulihkan.
Data yang dipublikasikan Transparency International menunjukkan skor Indonesia sebesar 37 dari 100 pada 2024, dengan peringkat 99 dari 180 negara. Pada 2025, skor Indonesia tercatat 34 dari 100 dan peringkat 109 dari 182 negara.
Penurunan tersebut merupakan sinyal yang perlu diperhatikan. Namun, CPI tidak membuktikan bahwa satu undang-undang tertentu akan otomatis menaikkan atau menurunkan korupsi. Indeks tersebut juga tidak mengukur langsung berapa rupiah yang dapat dirampas atau berapa besar kerugian negara yang berhasil dipulihkan.
Karena itu, dampak RUU Perampasan Aset harus dinilai melalui indikator yang lebih dekat dengan hasil kebijakan: nilai bersih aset yang dipulihkan, lama proses, tingkat keberhasilan penelusuran aset, jumlah perkara yang dituntaskan, proporsi aset yang dikembalikan kepada korban, serta jumlah putusan yang dibatalkan akibat cacat prosedur.
Indikator perlindungan hak sama pentingnya. Jumlah keberatan yang dikabulkan, aset pihak ketiga yang berhasil dipulihkan haknya, serta putusan yang dikoreksi pengadilan dapat membantu mengidentifikasi apakah sistem bekerja secara adil.
Tanpa indikator tersebut, keberhasilan berisiko hanya diukur dari besarnya nilai aset yang diumumkan, bukan dari hasil bersih dan kualitas penegakan hukum.
Membaca dari Perspektif Islam
Perspektif pemikiran Syaikh Taqiyuddin an-Nabhani dapat memperkaya perdebatan ini, terutama melalui pembahasannya tentang kepemilikan, tanggung jawab negara, dan pengawasan terhadap penguasa. Namun, pemikiran tersebut perlu ditempatkan secara proporsional: sebagai kerangka normatif untuk menguji keadilan kebijakan, bukan sebagai pengganti hukum positif Indonesia.
Dalam An-Nizh?m al-Iqti??d? f? al-Isl?m, an-Nabhani membahas kategori kepemilikan individu, kepemilikan umum, dan kepemilikan negara. Kerangka ini mengingatkan bahwa status suatu aset tidak cukup dinilai dari siapa yang secara formal tercatat sebagai pemilik. Asal-usul harta, cara memperolehnya, dan jenis hak yang melekat padanya juga penting.
Kekayaan yang berasal dari korupsi tidak memperoleh legitimasi hanya karena telah dialihkan, disamarkan, atau dicatat atas nama orang lain. Namun, pada sisi yang berlawanan, harta milik individu yang diperoleh secara sah juga tidak dapat dirampas hanya karena pemiliknya dicurigai atau memiliki hubungan dengan seseorang yang sedang diselidiki.
Kerangka kepemilikan tersebut juga relevan terhadap pengelolaan sumber daya alam. Kekayaan yang termasuk kategori kepemilikan umum tidak dapat begitu saja diperlakukan sebagai milik pribadi penguasa atau kelompok yang mempunyai akses politik. Penyimpangan dalam pengelolaannya harus diuji berdasarkan hak publik, dasar hukum penguasaan, serta manfaat yang semestinya diterima masyarakat.
Dengan perspektif ini, perampasan aset tidak boleh hanya berorientasi pada perpindahan harta dari seseorang ke negara. Pertanyaan berikutnya ialah apakah pemulihan tersebut mengembalikan hak yang dirampas, memperbaiki kemaslahatan publik, dan mencegah penguasaan kekayaan oleh jaringan yang sama melalui bentuk lain.
Kepemilikan dan Keadilan
Dari sudut pandang tersebut, negara bukan pemilik mutlak seluruh harta warga. Negara memegang kewenangan untuk menjaga ketertiban, melindungi hak, dan menegakkan hukum, tetapi kewenangan itu harus dijalankan sesuai mandat dan batasnya.
Karena itu, penyitaan tidak boleh disamakan dengan pemindahan hak milik secara final. Pembekuan aset bertujuan menjaga status quo, sedangkan perampasan memerlukan dasar hukum yang lebih kuat karena dapat mengakhiri hak seseorang atas harta tersebut.
Perbedaan ini penting dalam praktik. Jika suatu perusahaan diduga menjadi sarana pencucian uang, misalnya, tindakan terhadap aset harus memperhitungkan apakah seluruh aset terkait dengan tindak pidana atau hanya bagian tertentu. Hak karyawan, kreditur, mitra usaha, dan pihak lain yang tidak terlibat tidak boleh otomatis dihapuskan.
Pemikiran an-Nabhani juga mendorong pertanyaan mengenai distribusi manfaat. Apabila aset hasil korupsi berhasil dipulihkan, apakah hasilnya hanya masuk ke pencatatan administratif negara, atau benar-benar memperbaiki pelayanan publik dan memulihkan kerugian korban?
Pertanyaan ini bukan berarti hasil perampasan harus selalu dibagikan secara langsung kepada masyarakat. Penggunaannya tetap harus mengikuti hukum anggaran, putusan pengadilan, dan mekanisme keuangan negara. Namun, transparansi mengenai asal-usul, nilai, biaya pengelolaan, serta penggunaan akhir aset perlu menjadi bagian dari pertanggungjawaban publik.
Penguasa Pun Harus Diawasi
Dalam Nizh?m al-?ukm f? al-Isl?m, pemikiran an-Nabhani menempatkan penguasa dalam kerangka tanggung jawab dan pengawasan. Konsep Q??? al-Ma??lim dapat digunakan sebagai lensa normatif untuk membicarakan mekanisme pengujian terhadap tindakan penguasa yang menimbulkan kezaliman.
Konsep tersebut tidak identik dengan lembaga peradilan Indonesia dan tidak dapat begitu saja dipindahkan menjadi desain kelembagaan tanpa kajian lebih lanjut. Namun, pesan dasarnya relevan: kekuasaan yang mengatasnamakan kepentingan umum tetap harus dapat diperiksa ketika diduga menyimpang.
Dalam konteks RUU Perampasan Aset, prinsip itu menuntut pengawasan terhadap penyidik, penuntut, pengelola aset, dan pejabat yang mengambil keputusan. Pengawasan tidak boleh hanya diarahkan kepada pemilik aset yang diperiksa, tetapi juga kepada aparat yang mempunyai kewenangan untuk membekukan, menyita, mengelola, atau menjualnya.
Jika aparat menyalahgunakan kewenangan, menghilangkan barang bukti, menjual aset di bawah nilai wajar, atau memberikan perlakuan istimewa kepada pihak tertentu, harus tersedia mekanisme pertanggungjawaban yang efektif.
Negara hukum bukan sekadar negara yang mampu menghukum warga. Negara hukum adalah negara yang memastikan seluruh pemegang kekuasaan tunduk pada aturan dan dapat dimintai pertanggungjawaban.
Pemulihan yang Terukur
Salah satu persoalan penting dalam rancangan perampasan aset adalah siapa yang bertanggung jawab mengelola aset setelah dibekukan atau dirampas. Jika rancangan DPR belum memberikan kejelasan mengenai lembaga pengelola aset, persoalan itu harus diselesaikan sebelum undang-undang disahkan.
Pengelolaan aset membutuhkan tata kelola yang berbeda dari penyitaan. Aset dapat berupa uang, tanah, bangunan, kendaraan, saham, perusahaan yang masih berjalan, atau barang yang memerlukan perawatan khusus. Tanpa sistem yang profesional, aset justru dapat kehilangan nilai dan menimbulkan biaya baru bagi negara.
Apabila rancangan pemerintah sebelumnya menetapkan peran tertentu bagi Kejaksaan sebagai pengelola, sementara rancangan DPR menawarkan desain berbeda atau belum menjelaskannya secara memadai, perbedaan tersebut harus dibuka dan dibandingkan secara resmi. Penetapan lembaga pengelola tidak cukup didasarkan pada siapa yang paling kuat secara kelembagaan, tetapi harus mempertimbangkan kompetensi, independensi, akuntabilitas, dan pengendalian konflik kepentingan.
Pengelola aset perlu memiliki standar penilaian independen, pencatatan digital, audit berkala, mekanisme pelelangan yang transparan, serta laporan publik mengenai nilai awal dan nilai akhir aset. Aset yang masih disengketakan harus dibedakan dari aset yang telah berkekuatan hukum tetap untuk dirampas.
Selain itu, publik perlu mengetahui biaya penyimpanan dan pemeliharaan, nilai hasil penjualan, pihak yang menerima hasil pemulihan, serta status aset yang belum terselesaikan. Data harus dapat diperiksa oleh lembaga pengawas dan auditor yang berwenang.
Ukuran keberhasilan akhirnya bukan sekadar jumlah aset yang masuk ke daftar sitaan, melainkan berapa banyak nilai yang berhasil dipulihkan secara sah dan berapa besar manfaat yang benar-benar kembali kepada negara atau korban.
Agenda Pembenahan
Pembahasan RUU Perampasan Aset perlu diarahkan pada sedikitnya enam agenda.
Pertama, pemerintah dan DPR harus memublikasikan naskah resmi setiap versi rancangan beserta matriks perubahan pasal demi pasal. Dengan demikian, perdebatan publik dapat berangkat dari teks yang dapat diperiksa, bukan semata-mata ringkasan atau dugaan.
Kedua, ketentuan NCB harus merumuskan syarat penerapan, standar pembuktian, kewenangan pengadilan, hak untuk didengar, mekanisme keberatan, dan perlindungan pihak ketiga secara tegas. Keadaan mendesak dapat diatur, tetapi tidak boleh menjadi alasan untuk menghilangkan pengawasan yudisial.
Ketiga, pemerintah harus menetapkan tata kelola pengelolaan aset yang jelas. Pembagian kewenangan antara penyidik, penuntut, pengadilan, dan pengelola aset harus menghindari konflik kepentingan sekaligus memastikan adanya pertanggungjawaban.
Keempat, aturan baru harus diselaraskan dengan perundang-undangan yang telah berlaku, termasuk ketentuan tindak pidana korupsi, pencucian uang, hukum acara pidana, dan aturan sektoral. Tujuannya adalah menutup celah hukum, bukan menambah kerumitan prosedur.
Kelima, pelaksanaan undang-undang harus dievaluasi dengan indikator kuantitatif dan kualitatif. Laporan berkala perlu membedakan aset yang teridentifikasi, dibekukan, disita, dirampas, dan benar-benar dipulihkan. Laporan juga harus menunjukkan biaya pengelolaan, hasil bersih, waktu penyelesaian, serta jumlah sengketa dan koreksi pengadilan.
Keenam, perampasan aset harus menjadi bagian dari strategi pemberantasan korupsi yang lebih luas. Penguatan pengawasan pengadaan, transparansi kepemilikan manfaat, pencegahan konflik kepentingan, pengawasan pembiayaan politik, dan penegakan hukum terhadap jaringan pencucian uang tetap diperlukan.
Dalam kerangka standar internasional, termasuk agenda pemberantasan pencucian uang dan pemulihan aset yang didorong Financial Action Task Force (FATF), efektivitas sistem tidak dapat dilepaskan dari kualitas investigasi keuangan, kerja sama antarnegara, dan kemampuan mengembalikan hasil kejahatan. Namun, pemenuhan standar internasional juga harus dijalankan melalui proses hukum yang konsisten dengan konstitusi dan perlindungan hak warga.
Jangan Sampai Salah Arah
Kritik terhadap tulisan Fajar Kurniawan bukanlah penolakan terhadap gagasan perampasan aset. Sebaliknya, kritik ini menempatkan gagasan tersebut dalam kerangka yang lebih luas: keberhasilan pemberantasan korupsi tidak hanya ditentukan oleh seberapa besar kewenangan negara, tetapi juga oleh seberapa jelas batas kewenangan itu dan seberapa kuat mekanisme pertanggungjawabannya.
Data kerugian negara, transaksi yang dianalisis PPATK, dan rendahnya persepsi publik terhadap pemberantasan korupsi merupakan alasan kuat untuk memperbaiki sistem pemulihan aset. Namun, angka-angka tersebut harus dibaca sesuai definisi dan metode pengukurannya. Dugaan perubahan substansi dalam rancangan juga harus diuji melalui perbandingan naskah resmi, bukan diterima sebagai kesimpulan sebelum pembuktiannya tersedia.
Dari perspektif hukum konstitusi, negara wajib memburu hasil kejahatan tanpa merampas hak secara sewenang-wenang. Dari perspektif pemikiran Syaikh Taqiyuddin an-Nabhani, kepemilikan harus dilihat bersama asal-usul, legitimasi, dan tanggung jawab sosialnya, sementara kekuasaan harus tetap berada dalam pengawasan. Kedua pendekatan itu bertemu pada satu prinsip: keadilan tidak tercapai hanya dengan memindahkan harta, tetapi dengan memastikan hak dipulihkan dan kekuasaan dijalankan secara bertanggung jawab.
RUU Perampasan Aset memang layak diprioritaskan. Namun, percepatan pengesahan tidak boleh mengorbankan ketelitian perumusan. Undang-undang yang kuat bukan undang-undang yang memberi negara kewenangan seluas-luasnya, melainkan undang-undang yang memungkinkan negara bertindak efektif, dapat diuji, dan tidak kebal dari pengawasan.
Pada akhirnya, pemberantasan korupsi tidak boleh melahirkan kekuasaan yang tak terkendali atas nama pemberantasan korupsi itu sendiri. Negara harus mampu merampas harta hasil kejahatan, tetapi juga harus mampu membuktikan bahwa setiap perampasan dilakukan secara sah, adil, transparan, dan dapat dipertanggungjawabkan. Di situlah batas kekuasaan menjadi bagian yang tidak terpisahkan dari keberhasilan pemberantasan korupsi.[]